
制度改正
飲食料品に係る消費税率1%への対応 TKC提供ツールで関与先の早期対応を支援
- 目次
-
1.「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」の主な内容
令和8年9月15日に閣議決定された同大綱では、現下の物価上昇を踏まえ、令和9年4月1日から令和11年3月31日までの2年間、原則として現行の軽減税率の適用対象の飲食料品の譲渡等について、国税の消費税率を0・78%、地方消費税率と合わせて1%とする特例を創設する方針が示されました。今後、必要な法制上の措置等が講じられる予定です。
主な内容は次のとおりです。
- 軽減税率が適用される飲食料品に係る消費税率が、原則として1%となります。
- 飲食料品の販売を行う免税事業者は、令和9年4月1日を含む年度の途中であっても届出書を提出することで課税事業者になれます。同様に、飲食料品の販売を行う簡易課税事業者は、令和9年4月1日を含む課税期間中に届出書を提出することで本則課税を適用できます。
- 簡易課税事業者は、飲食料品の販売分について売上税額と同額の仕入控除税額を計上できます。
- 前年の納付税額を基礎とする中間申告について、税率1%を適用したものとして計算した税額を記載できます。
- 税率引下げ前後の総額表示に直ちに対応することが難しい場合、令和9年2月1日から5月31日までの間は、誤認させない掲示等を条件に、税率8%または1%での総額表示をすることが認められます。
-
- 次の取引は、税率8%が適用されます。
- ①令和9年1月1日前に締結した定期供給契約(例:代金を先払いし、季節の食材が毎月届く定期便)で、同年4月1日前に入金された飲食料品の販売。
- ②令和9年1月1日前に販売条件を提示し、同年4月1日前に申し込まれた飲食料品の通信販売。
2.関与先に想定される影響と確認ポイント
飲食料品の売買の多寡によって、次のとおり異なります。
本則課税事業者の場合
飲食店等では、仕入れが1%、店内飲食の売上が10%となるため、納付税額や資金繰りへの影響に留意します。
簡易課税事業者の場合
飲食料品の販売分については売上税額と同額の仕入控除税額を計上できますが、本則課税の方が有利になる可能性があることに留意します。
共通して確認すべき事項
共通して、価格表示、請求書・納品書等の記載、販売管理・レジ・会計システムの設定、資金繰りへの影響を確認します。今後具体化される給付、資金繰り支援、生産性向上支援、相談対応等については、対象要件と活用可能性を確認します。
3.TKCが提供する支援コンテンツ
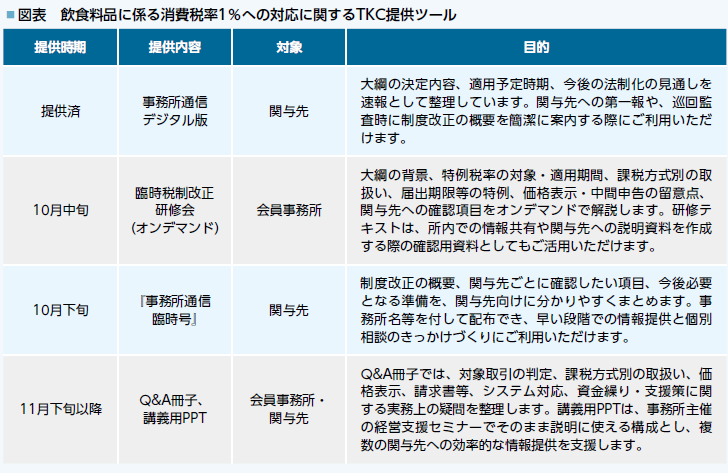
TKCでは、大綱の公表から法制化、制度の具体化、施行準備へと進む各段階に合わせ、必要な情報を順次提供します(左頁図表)。
まず、速報で制度改正の概要をお知らせし、次に、臨時税制改正研修会(オンデマンド)で課税方式別の影響や関与先への確認手順を解説します。なお、同研修のテキストは、所内共有や関与先対応の準備にもご利用いただけるようにします。
その後、関与先向けの『事務所通信臨時号』、Q&A冊子、経営支援セミナーで使用できる講義用PPT(パワーポイント)を提供する予定です。
法令・通達・支援策等の公表内容を踏まえ、必要に応じて情報を更新し、会員事務所における所内共有、関与先への早期案内、個別相談、セミナー開催までを一連の流れとして支援します。
なお、ProFITに「飲食料品消費税率の引下げ」に関する特設サイトを公開しています。本稿で紹介した関係資料、説明動画に加え、研修会や『事務所通信』、Q&A冊子などの提供情報を随時ご案内してまいります。
4.会員事務所に取り組んでいただきたいこと
まずは、TKCから提供する資料・研修等を、所内で大綱の内容や今後の制度具体化の動向を共有する際にお役立てください。そのうえで、各事務所の関与先の状況に応じて、課税方式、取扱商品、売上・仕入の税率構成、価格表示、請求書・納品書等の記載、システム設定、資金繰りへの影響をご確認いただき、個別に対応を検討したい関与先を整理しましょう。
関与先への情報発信には、年内に提供予定の『事務所通信臨時号』をご活用いただくことで、大綱の概要と現時点の確認事項を早めにお伝えいただけます。
また、事務所の開催方針や関与先の状況に応じて、1月中旬から2月中旬頃の経営支援セミナー開催もご検討ください。セミナーであれば、制度改正の概要、実務上の留意点、今後の準備事項を複数の関与先へ一斉にご案内できます。その後、影響が大きいと見込まれる関与先について、課税方式の選択、資金繰り対策、各種支援策の活用を個別に検討する流れも有効です。『事務所通信』やセミナーによる情報提供と個別相談を、各事務所の体制や関与先の状況に合わせて組み合わせていただければ幸いです。
(TKC SCG営業本部 土井 了)
(会報『TKC』令和8年11月号より転載)