更新日 2026.11.09
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ税務システム普及部会会員
税理士 高田 雅敏
税務上の試験研究費の対象範囲について説明した上で、会計上の研究開発費との範囲との相違点、税額控除額の計算方法について解説します。実務上の留意点についても記載します。
当コラムのポイント
- 税務上の試験研究費の対象範囲の説明・研究開発費との相違点
- 税額控除額の計算方法の理解
- 実務上の留意点についての説明
- 目次
-
1.はじめに
(1) 皆様は税務上の「試験研究費」についてどこまでご存じでしょうか?
「新薬を開発している製薬会社や、新しい工法を開発している製造会社だけに関係する制度」と、漠然と思われていませんか?
試験研究費の税額控除制度は、法人税額から試験研究費の額のうち一定額を直接控除できるため、税負担を軽減し、自社内のキャッシュアウトを抑えることで、更なる研究開発や設備投資などに充てる手元資金を確保できる大変重要な制度です。
この制度は、民間企業の研究開発投資の維持・拡大を通じて、イノベーションの創出に繋がる中長期的かつ革新的な研究開発を促し、我が国の成長力や国際競争力の強化を図ることを目的として制定されております。制度は毎年のように見直しが行われており、国が重点分野と位置付ける研究開発については、より手厚い税額控除が認められています。
そのため、自社の活動が試験研究費の税額控除制度の対象となる可能性がある場合には、ぜひ積極的に活用を検討していただきたいと考えています。本コラムが、その検討に当たっての一助となれば幸いです。
2.試験研究費の定義について
試験研究費(税額控除制度の対象となる費用)とは、端的に言うと「『自然科学』に関する『研究開発』活動に要する費用」です(措置法42の4(1) -1・経済産業省「研究開発税制の概要」より抜粋)。
対象となるのは新製品の開発に限りません。現在生産している製品の製造方法の改良や性能向上に関する活動であっても、一定の要件を満たせば試験研究費に該当する可能性があります。
また、世の中に既に存在している技術や製品であっても、自社にとっては初めて行う技術の研究や既存製品の改良であり、「研究開発活動に要する費用」に該当する等の要件を満たす場合には、試験研究費の対象となります。
このように、試験研究費の範囲は一般に想像されるよりも幅広く、多くの企業にとって適用可能性のある制度といえます。
そこで、判断に迷いやすい(「自然科学」と「研究開発」)の考え方について、制度の適用を検討する際のポイントも交えながら、もう少し詳しく解説していきます。
試験研究費に該当するかどうかを判断するうえで、まずこの部分についてしっかり検討する必要があります。逆にいえば、「自然科学に関する研究開発活動」に該当することが確認できれば、その後は試験研究費を適切に把握・集計するための社内管理体制を整備することで、税額控除制度の活用につなげることができます。
(1) 自然科学とは?
自然科学とは、一般的には自然界にあるものや現象の仕組みを解明する学問全般のことを指します。
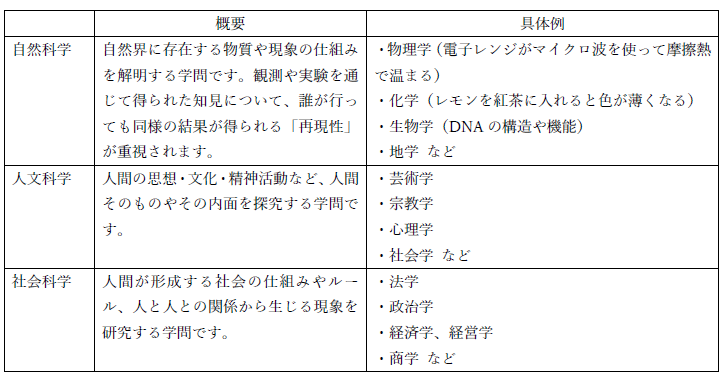
学問は大きく下記の表の3つに分類されますが、そのうち自然科学の知識を活用した活動であることが試験研究費として認識するための大前提となります。人文科学と社会科学については、具体例を見ていただくとイメージが湧きやすいと思います。例えば、心理学の研究や税法の探求に係る費用は、研究活動として行われていたとしても、「試験研究費」には該当しません(ただし、サービス開発に係る費用は除きます。今回はサービス開発の説明は割愛します)。
一方、自然科学の範囲は広範囲に及びます。下記はその一例を記載しましたが、製造業における新製品の材料開発や工法開発だけでなく、例えば、自然科学の知識を活用して新たな食品を開発したり、建設業において新しい建材を開発したり、食品業・農業・建設業等をはじめとする様々な業種に関係する制度であることをご認識いただけるかと思います。
(2) 研究開発とは?
研究開発とは、以下の5要件を満たす活動をいいます。
研究開発に該当するかどうか判断に迷ったときは、まず下記の5要件を満たしているかどうかに立ち戻って検討してみてください。
また、開発案件ごとに5要件への該当性やその判断根拠を整理し、社内で文書化しておくことをお勧めします。
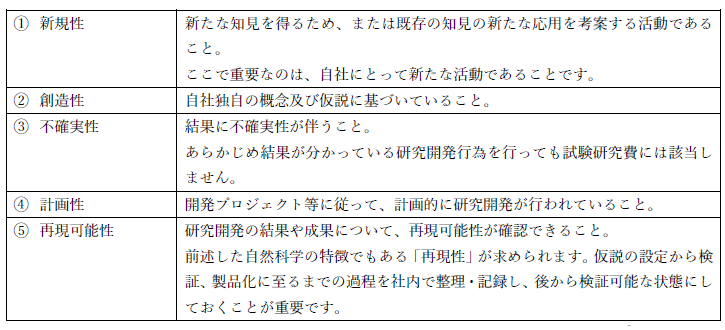
量産方法を含め、技術的に既に確立している方法によって製品を企画・製造する行為は、①の新規性や②の創造性が認められないため、研究開発には該当しません。
一方、製造する製品そのものは決まっていたとしても、その製造方法や技術が社内で十分に確立されておらず、期待する結果が得られるかどうかに技術的な不確実性が伴う場合には、③の不確実性の要件を満たし、他の要件も満たせば研究開発に該当します。
また、有名な建築家が独創的な建築物を創作する活動は、②の創造性を有していると考えられますが、その成果が個人の才能や感性に大きく依存し、同じ手法によって誰もが再現できるものではないため、⑤の再現可能性の要件を満たさず、一般的には研究開発に該当しません。
このように、研究開発に該当するかどうかは、一つの要件だけで判断するのではなく、5要件を総合的に検討することが重要です。
(3) 試験研究費の定義
以下①~③を満たすものが、試験研究費となります。
- ①各事業年度の所得の計算上、以下の費用であること。
-
- 1)損金の額に算入される費用
- 2)研究開発費として損金経理され、ソフトウェア等の取得価額に算入される費用
- ②以下の1)~3)に関して研究開発を行うための費用であること。
-
- 1)製品の製造
- 2)技術の改良、考案若しくは発明
- 3)対価を得て提供する新たなサービスの開発(一定条件を満たすもの)
- ③原材料・人件費・経費・委託試験研究費並びに技術研究組合の賦課金
一見すると複雑に感じられるかもしれませんが、実務上は「自然科学に関する研究開発活動」であることを確認したうえで、その活動に要した費用が上記①~③の要件を満たしているかを検討することになります。
特に、試験研究費の対象範囲を検討する際には、研究開発活動の内容だけでなく、その活動に従事した人件費や使用した材料費、外部への委託費用なども含めて整理することが重要です。そのため、開発案件ごとに研究開発の内容と関連費用を紐付けて管理できる体制を整備しておくことをお勧めします。
(4) 試験研究費に含まれないもの(措置法42の4(1) -2)
試験研究費に含まれない主な費用を、以下に抜粋して記載します。
いずれも前述した「自然科学」や「研究開発」の要件を満たしておらず、原則として試験研究費には該当しません。
- ①性能向上を目的としないことが明らかな開発業務の一部として行うデザインの考案等
- ②事務員による事務処理手順の変更等
- ③生産方法や量産方法が技術的に確立している製品の量産化試作
(少量生産は可能でも、大量生産の技術が確立されていない場合の開発活動は試験研究費の対象となり得ます) - ④完成品販売のためのマーケティング調査等
(製品の開発に当たり適切な設置場所がどこか、そのために必要な装置、実用化すべき技術は何かといった調査は、試験研究費の対象となり得ます) - ⑤既存の財務分析又は在庫管理の方法の導入
- ⑥生産調整のために行う機械設備の移転又は製造ラインの配置転換
(熟練工が経験的に行っている温度や力加減等をパラメーター化し、作業を自動化するためのアルゴリズム開発等を行った場合は、試験研究費となり得ます。)


この連載の記事
テーマ
プロフィール
税理士 高田 雅敏(たかだ まさとし)
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ税務システム普及部会会員
- 略歴
- 大手証券会社・不動産会社にて営業経験後、大手電子部品メーカーに転職。
大手電子部品メーカーでは連結決算業務、工場経理を経験した後本社税務課にてグループ全体の税務申告対応・税務調査対応・適用可能な税制優遇措置の積極的活用・税制改正対応・TKCシステム導入を推進。
営業経験、工場経理経験を活かし、現場に寄り添う提案を常に心がけて来ました。
大手電子部品メーカー在籍中に税理士試験に合格。
現在は独立して勤務時代の経験を活かし試験研究費制度や外国税額控除、組織再編等の対応サポートも行っている。 - ホームページURL
- WiZ税理士法人
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。