更新日 2026.09.14
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
公認会計士・税理士 喜多 紀彦
固定資産の実務担当者向けに、法人における減価償却計算で悩みやすい論点を取り上げ、解説します。既出の固定資産関連のコラムに比べて、より実務的で細かな論点を多く扱っています。
当コラムのポイント
- 固定資産台帳の確認方法
- 減価償却費の計算方法
- 減価償却資産を計上する際の留意点
- 「建物附属設備」の注意点
- 「機械及び装置」の注意点
- 目次
-
減価償却費の計算を行うにあたっては、さまざまな知識が必要です。そのため、新しく担当される方などは、その負担に途方に暮れてしまうこともあるのではないでしょうか。
例えば、現物資産に対する物理的・機能的な理解が必要となったり、現場担当者への使用状況のヒアリングが必要になったりするほか、数多くの細かな判断も要求されたりと、悩ましいポイントがたくさんあります。そのため、ある程度の経験のある方でも、不安を抱えながら業務に取り組まれているのではないでしょうか。
本コラムでは、このような「減価償却費の計算」について、よくある疑問点や実務上の留意点を取り上げ、実務レベルの視点から詳細に解説していきます。
なお、固定資産の経理処理・税務調整の基礎や新会計基準に関する論点などについては、既出のコラムをご参照ください。
第1回となる今回は、「固定資産台帳と向き合おう!」と題し、減価償却費の計算に先立つ事前準備として、固定資産台帳の重要性と確認方法を解説します。
1.減価償却費とは
はじめに「減価償却費」とは何かを確認しましょう。
(1) 減価償却費とは
固定資産のうち、使用または時間の経過によって価値の減少する資産を「減価償却資産」といいます。費用収益対応の原則から、減価償却資産の取得費は取得した事業年度に一括して費用に計上するのではなく、使用または時間の経過によって価値が減少するのに応じて徐々に費用化する必要があります。その費用化額が「減価償却費」です。
(2) 減価償却費と償却限度額
減価償却資産の価値の減少は、使用または時間の経過によって生じるものであり、目に見えるものではありません。そのため、減価償却費は一定の会計方針に従い見積り計算します。
この見積方法の違いにより、実務上は、「会計上の減価償却費」と「法人税法上の償却限度額」が計算され、両者が異なるケースもあります。
本コラムでは、実務上で最も多く採用されている「会計上の減価償却費=法人税法上の償却限度額」とする会計方針を前提に、法人税法上の償却限度額を「減価償却費」として解説していきます。
2.固定資産台帳は情報の宝庫
(1) 固定資産台帳の確認の必要性
減価償却費の計算を行う事前準備として、まず固定資産台帳の確認が必要です。固定資産台帳には、減価償却費の計算履歴に関するさまざまな情報が記載されているからです。
固定資産台帳は、会社の規模や資産数に応じて、Excel等のスプレッドシートで作成されている場合もあれば、固定資産管理システムで作成されている場合もあります。
(2) 固定資産台帳を確認するときの注意点
固定資産台帳を確認するときは、以下の点に注意が必要です。
- ① 「いつ時点」の台帳か
- ② 会計上の台帳か、税務上の台帳か
無駄な時間を使わないためにも、まず固定資産台帳の合計額を貸借対照表や別表十六と照合し、整合性を確認したうえで、詳細な確認に進むようにしましょう。
(3) 固定資産台帳の管理
固定資産台帳への登録は、資産の登録名称をはじめとして担当者のクセが表れやすい部分です。こうしたクセが混在すると台帳が読みにくくなるため、固定資産台帳を確認しながら過去の登録方針を把握し、統一感のある台帳管理を心がけましょう。
また、経理規程や固定資産管理規程などを整備・メンテナンスしておくことで、より効率的な管理につながります。
3.固定資産台帳の減価償却費を検算しよう
固定資産台帳に記載された情報を確かめるには、減価償却費の検算が有効です。実際に電卓等を使って検算してみましょう。
(1) 減価償却計算の基本的要素
減価償却計算の基本的な要素は、「取得価額」、「耐用年数」、「残存価額」です。これらの要素に、会社が採用している「減価償却方法」を当てはめて減価償却費を計算します。
主な減価償却方法には「旧定額法」、「新定額法」、「(旧)定率法」、「250%定率法」、「200%定率法」などがあります。また、「残存価額」についても、それぞれの減価償却方法に応じた取扱いが定められています。
それぞれの計算方法等の概要は、以下のTKCWEBコラムを参照ください。
減価償却の論点解説と実務「第1回 今さら聞けない!減価償却とは?」
なお、「取得価額」および「耐用年数」については「第3回 減価償却資産を登録しよう!」で解説します。
(2) 減価償却方法
減価償却方法については、過去に複数回の税制改正が行われており、事業供用日に応じて適用できる方法が異なります。下表「減価償却方法の変遷」を参照し、固定資産台帳に記載された減価償却方法を確認しましょう。
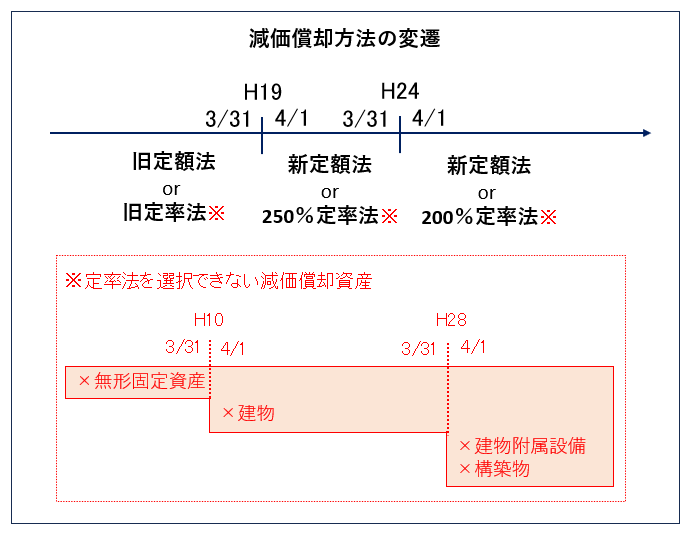
基本的には、定額法と定率法のうちどちらかが選択されますが、減価償却資産の種類によっては、税制改正により定率法の選択が段階的に認められなくなっているので注意が必要です。
減価償却方法の選択の詳細については、以下のTKCWEBコラムを参照してください。
初歩から学べる固定資産の税務「第4回 今さら聞けない!減価償却資産の申請・届出、今さら聞けない!法人税と償却資産税との違い」
なお、減価償却方法は、通常、減価償却資産の種類ごとに1つ選択します。
しかし、例外的に同じ種類で複数の減価償却方法が選択されている場合があります。これは必ずしも誤りとは限らず、例えば以下のようなケースが考えられます。
- ① 税制改正により定率法が選択できなくなったケース(事業供用日が税制改正前であれば定率法、税制改正以後であれば定額法が適用されている場合など)
- ② 新設事業所において、届出により異なる償却方法を選択したケース(適格合併等により、異なる減価償却方法を適用していた事業所を受け入れた場合など)
- ③ 機械及び装置について、設備の種類(最終製品)が異なるため、届出により異なる償却方法を選択したケース
4.まとめ
固定資産台帳は、減価償却費の計算の基礎となる重要な帳票です。固定資産台帳からは、会計・税務の基本方針だけでなく、固定資産に関する細かな管理方針や過去の処理内容など、多くの情報を読み取ることができます。そのため、減価償却費の計算を行う場合には、最初に確認すべき資料といえるでしょう。本コラムを参考に、ぜひ自社の固定資産台帳を確認してみてください。
次回は、「第2回 減価償却費が合わない!?」と題し、減価償却費の計算で生じやすい実務上の落とし穴について解説します。


この連載の記事
プロフィール
公認会計士・税理士 喜多 紀彦(きた のりひこ)
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
- 略歴
- TKC全国会の中堅・大企業支援研究会員として、プライム上場企業グループ4グループ、中堅企業4グループのシステムコンサルタントを担当し、複数のグループ子会社に税務顧問サービスを提供
また、関東を中心に中小企業に税務顧問・コンサルティングサービスを提供 - ホームページURL
- 公認会計士・税理士 喜多事務所
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。