更新日 2026.09.14
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
公認会計士・税理士 喜多 紀彦
固定資産の実務担当者向けに、法人における減価償却計算で悩みやすい論点を取り上げ、解説します。既出の固定資産関連のコラムに比べて、より実務的で細かな論点を多く扱っています。
当コラムのポイント
- 固定資産台帳の確認方法
- 減価償却費の計算方法
- 減価償却資産を計上する際の留意点
- 「建物附属設備」の注意点
- 「機械及び装置」の注意点
- 目次
-
減価償却費の計算は、採用した会計方針(減価償却方法)に従い、減価償却資産を規則的に費用化するための見積り計算です。減価償却費(償却限度額)※の計算方法は法令等で詳細に規定されているため、基本的には誰が計算しても同じ結果になります。
※本コラムでは、実務上で最も多く採用されている「会計上の減価償却費=法人税法上の償却限度額」とする会計方針を前提に、法人税法上の償却限度額を「減価償却費」として解説していきます。
しかし、実際に固定資産台帳の減価償却費を検算してみると、計算結果が一致しないケースは少なくありません。今回は、実務上よく見受けられる計算差額の原因について解説します。
なお、Excel等のスプレッドシートで固定資産台帳を作成している場合は、台帳自体に誤りが含まれている可能性もありますので、慎重に検算してください。
1.計算差額の原因1:旧定率法で帳簿価額が取得価額の5%まで達した事業年度
「旧定率法」では、減価償却費(償却限度額)の計算を次の①~③のケースに分けて行います。
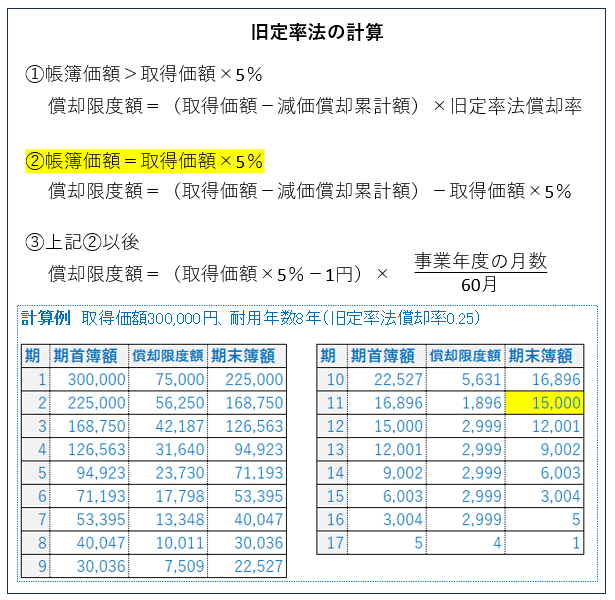
注意すべきは、上表②(帳簿価額が取得価額の5%まで達した事業年度)のケースです。
この事業年度では、通常の方法(①)での減価償却費の計算は終了し、減価償却費は期末帳簿価額が取得価額の5%となるまでとします。そのため、減価償却費が他の事業年度と比較して一時的に少額になることもあり、混乱しやすいポイントです。
また、上表①の計算では期首帳簿価額(取得価額-減価償却累計額)を使用します。
ある事業年度で償却不足額等が生じると、その後の事業年度の期首帳簿価額がずれ、減価償却費の計算がずれ続けることになります。
さらに、旧定率法では法定耐用年数で減価償却費の計算が終わるわけではない点にも注意が必要です(上表の例では耐用年数8年の資産について17期まで減価償却計算をしています)。
2.計算差額の原因2:新定率法(250%定率法、200%定率法)で調整前償却額が償却保証額に満たなくなった事業年度
「新定率法」では、減価償却費(償却限度額)の計算を次の①~②にケースに分けて行います。
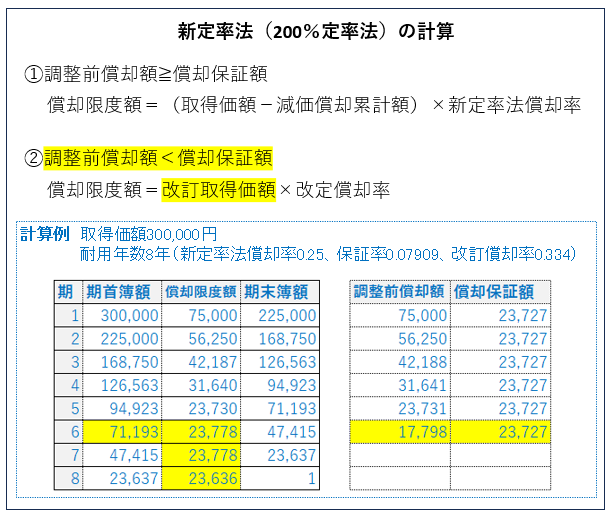
注意すべきは、上表②(調整前償却額が償却保証額に満たなくなった事業年度)のケースです。
この事業年度では、通常の方法(①)での減価償却費の計算は終了し、期首帳簿価額を「改訂取得価額」として、それに改定償却率を乗じて減価償却費を計算します。
その後の事業年度では、この「改訂取得価額」を引き継いで計算します。償却基礎金額は期首帳簿価額(取得価額-減価償却累計額)ではなく、「改訂取得価額」になります。
なお、上記1.の旧定率法と異なり、新定率法では法定耐用年数で減価償却費の計算が完了します。
3.計算差額の原因3:期中取得資産(事業年度の中途での事業供用した減価償却資産)
期中に減価償却資産を取得した場合、減価償却費(償却限度額)は次のように計算します。
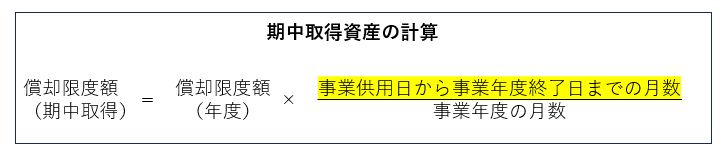
注意すべきは、「事業供用日から事業年度終了日までの月数」です。
法令上、「月数は、暦に従って計算し、1月に満たない端数を生じたときは、これを1月とする(法人税法施行令第59条第2項)」とされています。
ここで、端数は切り上げとされていますが、月末が31日でない月(2月、4月、6月、9月、11月)の月末が事業年度終了日である場合、月数のカウントに注意が必要です。
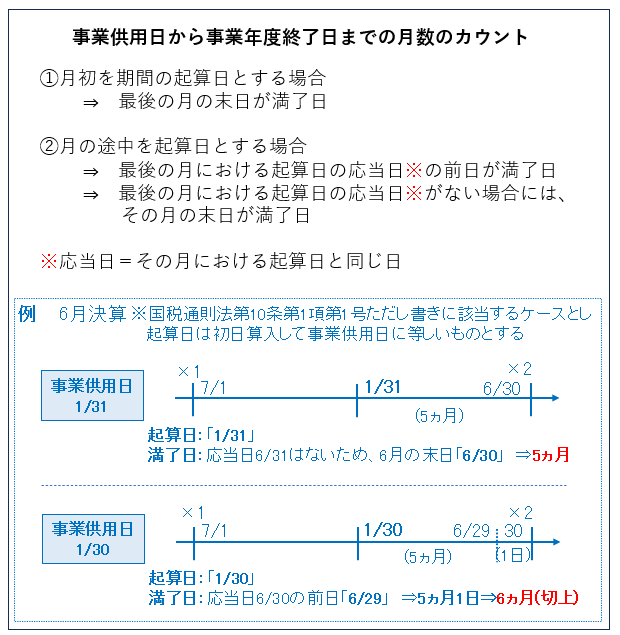
また、実務上の便宜から、事業供用日を実際の日付けにかかわらずに月末とみなして登録しているケースがあります。
この場合、2月、4月、6月、9月、11月の末日が事業年度終了日であると、償却月数が1月少なくなる可能性がありますのでご注意ください。
4.計算差額の原因4:事業年度の月数が12ヵ月でない場合
事業年度の変更や法人税法上のみなし事業年度(解散事業年度、グループ通算の加入・離脱、組織再編等)により、事業年度の月数が12ヵ月でないことがあります。
この場合、減価償却費(償却限度額)は、次の手順で計算します。
- ① 償却率を事業年度の月数に応じて按分し、端数処理を行う
- ② 按分後の調整償却率を用いて減価償却費を計算する

償却率の段階で端数処理を行うため、減価償却費の計算に意外と大きな影響を与えることがあります。
ここで、期中取得資産(上記3.)との取扱いの違いに注意してください。似ているように見えますが、取扱いは異なります。
- 事業年度の月数が12ヵ月でない場合
→「償却率」を調整する(4.) - 期中取得資産の場合
→「(年度の)償却限度額」を月数按分する(上記3.)
また、新定率法の償却保証額と比較する調整前償却額(上記2.)については、事業年度が12か月であると仮定した償却率で計算します。つまり、償却保証額と調整前償却額の比較は年額ベースで行い、改定償却率を使用する場合には、当該改定償却率を事業年度の月数に応じて調整し、減価償却費を計算します。
まとめ
固定資産台帳に登録されている情報を確かめるうえで、減価償却費の検算は非常に有効です。
会計上は重要性の考え方もありますが、減価償却費は法人税の課税所得計算に直結するため、原則として1円単位で計算結果を確認することを推奨します。計算差額が生じた場合には、本コラムで紹介したポイントを参考に、その原因を確認してみてください。
次回は、「第3回 減価償却資産を登録しよう!」と題し、固定資産の計上に関する実務上のポイントについて解説します。


この連載の記事
プロフィール
公認会計士・税理士 喜多 紀彦(きた のりひこ)
TKC全国会 中堅・大企業支援研究会会員
TKC企業グループ会計システム小委員会会員
- 略歴
- TKC全国会の中堅・大企業支援研究会員として、プライム上場企業グループ4グループ、中堅企業4グループのシステムコンサルタントを担当し、複数のグループ子会社に税務顧問サービスを提供
また、関東を中心に中小企業に税務顧問・コンサルティングサービスを提供 - ホームページURL
- 公認会計士・税理士 喜多事務所
免責事項
- 当コラムは、コラム執筆時点で公となっている情報に基づいて作成しています。
- 当コラムには執筆者の私見も含まれており、完全性・正確性・相当性等について、執筆者、株式会社TKC、TKC全国会は一切の責任を負いません。また、利用者が被ったいかなる損害についても一切の責任を負いません。
- 当コラムに掲載されている内容や画像などの無断転載を禁止します。